存储行业景气上行,正推动佰维存储业绩大幅增长,但单季度盈利环比回落,也为这份高增长财报增添了新的观察维度。
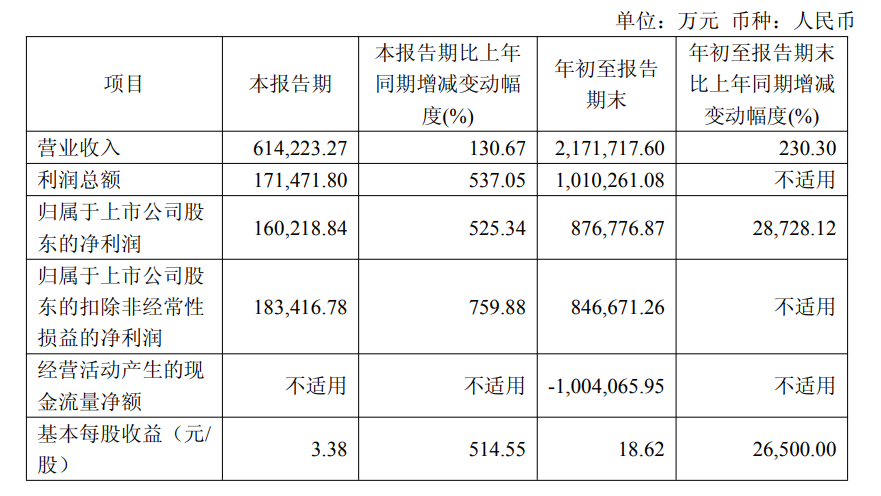
10月28日,佰维存储披露2026年三季报。前三季度,公司实现营业收入217.17亿元,同比增长230.30%;归母净利润87.68亿元,同比大增28,728.12%;扣非归母净利润84.67亿元。
不过,单看第三季度,盈利表现已较上半年高点明显回落。第三季度,公司实现营业收入61.42亿元,同比增长130.67%;归母净利润16.02亿元,同比增长525.34%,但环比下降约62.5%。
与此同时,AI端侧存储业务成为新的增长引擎。前三季度,公司AI新兴端侧存储产品收入约48.23亿元,同比增长389.64%,占同期营收约22.2%。但经营现金流净流出扩大至100.41亿元,期末存货升至240.53亿元,前三季度资产减值损失与信用减值损失合计约1.28亿元。
存储行业高景气与AI终端需求放量,正在为佰维存储打开增长空间;而单季利润回落、库存积累和资金占用,也意味着后续业绩不仅要看收入增长,还要看盈利能力和现金流能否跟上。
三季度净利润环比下降62%,前三季度仍实现大幅增长
从累计数据看,佰维存储前三季度业绩实现跨越式增长。
报告期内,公司营业收入达到217.17亿元,较上年同期的65.75亿元增长230.30%;归母净利润达到87.68亿元,而上年同期仅为3041万元。扣非归母净利润为84.67亿元。
公司表示,业绩增长主要受益于AI算力需求爆发、存储行业进入高景气周期,以及产品和客户结构持续优化。
但累计数据掩盖了单季度盈利变化。
第三季度,公司归母净利润为16.02亿元,较第二季度约42.67亿元下降约62.5%。尽管同比增速仍超过五倍,但环比回落表明,第三季度的盈利规模已明显低于第二季度。
需要注意的是,单季利润环比下降并不能直接等同于存储行业景气反转。判断盈利变化的原因,还需要结合产品售价、成本、产品结构以及非经常性损益等因素综合分析。
从利润率看,前三季度公司营业收入217.17亿元、营业成本105.51亿元,对应毛利率约51.4%,明显高于上年同期约13.9%的水平。行业景气改善与产品结构优化,构成了本轮利润增长的重要支撑。
减值损失合计1.28亿元,库存风险值得关注
利润表之外,资产减值成为本次财报另一项值得关注的数据。
2026年前三季度,佰维存储确认资产减值损失约9679万元、信用减值损失约3145万元,两项合计约1.28亿元。
其中,资产减值损失主要涉及存货跌价,信用减值损失则主要与应收账款等项目有关。减值意味着相关资产的账面价值需要进行调整,但不能仅凭这一数字就判断公司出现了大规模产品滞销或客户违约。
更值得关注的是,公司库存规模正在快速扩大。
截至2026年9月末,佰维存储存货达到240.53亿元,较上年末的78.68亿元增加161.85亿元;预付款项达到73.75亿元,而上年末仅为1.55亿元。
存储行业上行期间,企业增加采购和备货,可能是为保障供应、应对客户需求及把握行业周期所作的经营安排。但库存增长也意味着更多资金被占用,其后续价值取决于产品销售、库存周转和市场价格变化。
如果终端需求持续旺盛,备货有望转化为收入;如果需求不及预期或存储价格回落,库存消化和跌价风险则可能对后续盈利形成压力。
AI端侧存储收入增长近4倍,Meta、Google等成为客户
在传统存储业务受益于行业景气的同时,AI端侧产品正成为佰维存储新的增长来源。
公司披露,2026年前三季度,AI新兴端侧存储产品收入约48.23亿元,同比增长389.64%,占前三季度总营收约22.2%。
公司在智能穿戴等领域布局了ePOP等存储产品,相关产品具有低功耗、快速响应、轻薄小巧等特点,已应用于AI/AR眼镜、智能手表等设备。
客户方面,公司披露的相关合作对象包括Meta、Google、阿里、小米、小天才、Rokid和雷鸟创新等企业。
AI眼镜等智能终端的发展,为存储产品带来了新的应用场景。与传统消费电子相比,这类设备对功耗、尺寸和系统集成提出了更高要求,也为具备定制化存储方案能力的厂商提供了市场机会。
前三季度相关业务收入快速增长,显示佰维存储已在这一市场形成一定业务规模。不过,AI端侧业务未来能否持续贡献增量,仍取决于终端产品的市场接受度、重点客户订单延续性,以及公司能否维持产品竞争力。
经营现金流净流出100亿元,借款规模同步扩大
如果说利润表体现了佰维存储在存储上行周期中的盈利弹性,那么现金流则反映了这轮扩张所需承担的资金压力。
前三季度,公司经营活动产生的现金流量净额为-100.41亿元,上年同期为-14.83亿元。公司解释称,主要由于经营性采购支出增加。
报告期内,公司销售商品、提供劳务收到的现金为249.43亿元,购买商品、接受劳务支付的现金达到357.86亿元。采购支出高于销售回款,叠加存货和预付款项大幅增加,使经营现金流承压。
截至9月末,公司总资产达到443.87亿元,较上年末增长185.99%;负债合计303.34亿元,资产负债率约68.3%。
其中,短期借款达到107.19亿元,长期借款达到106.67亿元,两项合计约213.86亿元,较上年末明显增加。与此同时,前三季度财务费用达到2.46亿元,高于上年同期的1.41亿元。
随着库存、采购和融资规模同步扩大,公司需要将更多资金投入日常经营。后续库存能否转化为销售收入、应收款项能否及时回收,以及经营现金流能否改善,将影响其资金周转效率和融资成本压力。
研发方面,前三季度公司研发投入合计6.13亿元,同比增长49.60%,主要用于解决方案研发、芯片设计、先进封测和测试设备等领域。在AI端侧市场持续拓展、存储技术竞争加剧的背景下,持续研发投入也是公司维持产品竞争力的重要一环。
总体来看,佰维存储前三季度业绩受益于存储行业景气上行和AI端侧需求增长,营收与利润均实现大幅提升。但第三季度归母净利润环比下降约62.5%,叠加减值损失、库存积累和经营现金流净流出扩大,也提醒市场关注增长质量。
接下来,佰维存储面临的关键问题,是能否将行业景气和AI终端需求转化为持续的盈利增长,并让快速扩张的库存与采购投入顺利转化为现金回流。
本文来自华尔街见闻,欢迎下载APP查看更多